我看懂了 SPGI,但为什么还没急着重仓?
好公司是研究起点,价格与赔率决定是否值得参与
前阵子我花了不少时间研究 SPGI(标普全球)。
看完后的结论其实很明确:“这是一家底盘很硬的好公司。”
但我最后只建了一笔很轻的观察仓,完全没急着往里堆筹码。有做投资的朋友问我:“你既然研究得这么兴奋、觉得它这么好,为什么不趁势重仓?”
很多时候,我们会不自觉地把“好公司”和“好股票”之间画上等号。
但对我来说,这两件事需要分别研究清楚:
第一步,看公司本身:它未来到底凭什么继续创造价值?
第二步,看价格与赔率:当前的市场定价,究竟留下了多少安全边际?
01|先看公司:它到底凭什么赚钱?
看财报、看护城河,归根结底都在问同一个问题:这家公司未来是会更赚钱,还是走下坡路?
光靠“行业龙头”这种大词不行。真要动手,手里得有一条能持续复核的逻辑链条(Company Thesis):凭什么赚钱、靠什么维持,以及出现什么信号代表逻辑坏了。
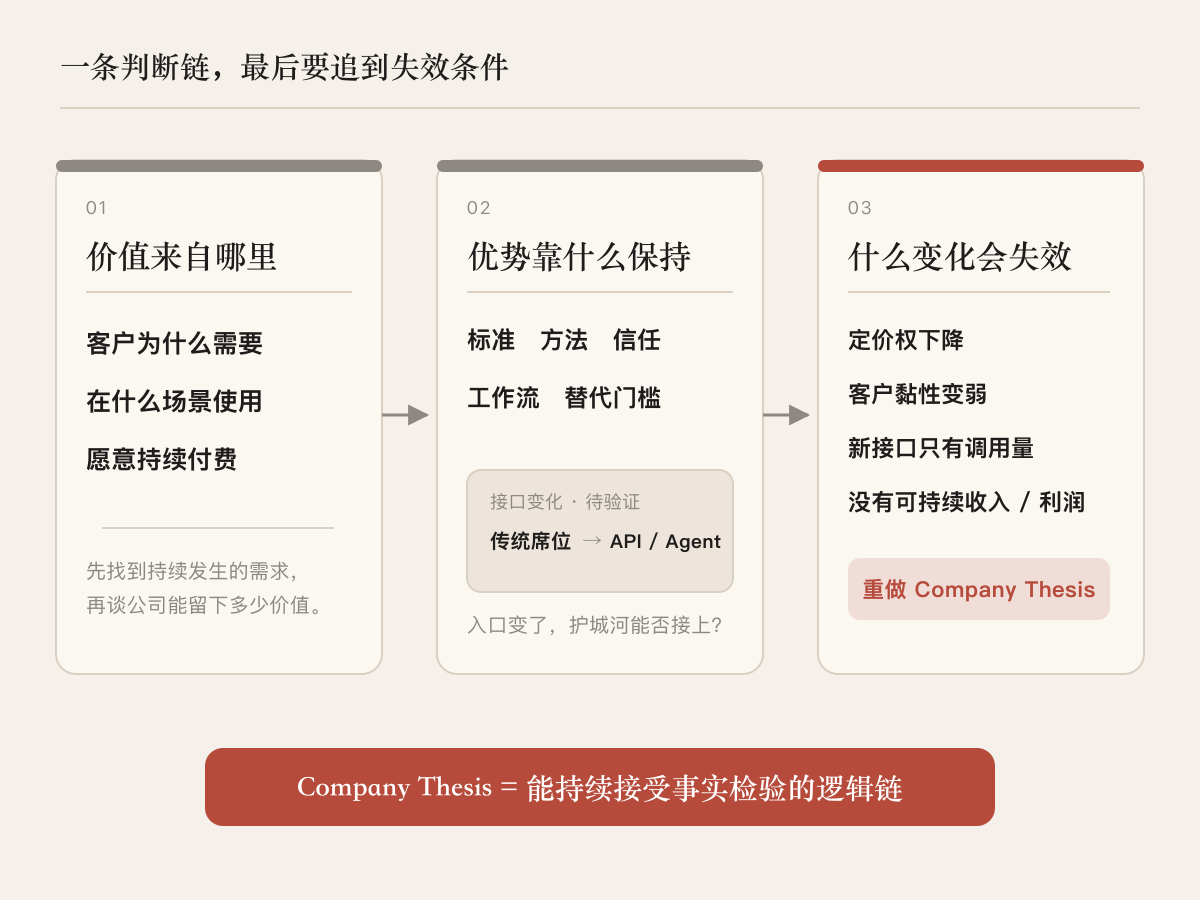
图注:Company Thesis 不是一句“行业龙头”,而是从价值来源、优势保持一直追到失效条件的一条判断链。
拿我研究的 SPGI 来说,它的主要生意是债券评级、指数编制、金融数据与分析工具。
在传统金融体系里,它几乎是一台天然印钞机:发债绕不开评级,买 ETF 绕不开指数,机构研究员也离不开它的数据终端。客户年年续费,是因为业务根本拔不掉它。
但引起我好奇、同时也最拿不准的,是它在 AI 时代的走势:
未来金融数据的消费,如果逐渐从“按人头买席位”,变成通过 API 或企业内部 Agent 来调用,SPGI 的护城河到底会变宽还是变窄?AI 究竟会让它的权威数据更值钱,还是会让金融研究与评级更容易被平替?
顺着这个困惑,我把它拆成了三层:
-
价值到底来自哪?
评级与指数深度锁死在发债与资产基准里,数据黏性极高,客户付费意愿被反复验证。 -
护城河靠什么续命?
靠几十年沉淀的权威标准与工作流依赖。如果接口转为 API 或 Agent,底层权威数据依然是刚需,壁垒就能延续;可要是按人头收费先被淘汰,新调用又没能赚回真金白银,利润底盘就会受到侵蚀。 -
什么情况下必须认错?
如果看到核心业务定价权松动、客户续约率下滑,或者 AI 时代只有调用的热闹、报表上迟迟见不到可持续收入,原有逻辑就必须全盘推翻。
看下来,我的结论很明确:SPGI 确实底盘极稳、值得长期跟踪,而 AI 则是它身上一块潜力很大、但完全还没兑现的期权。
02|再看股票:现在的价格,赔率到底给得够不够?
公司判断通关了,调研才走完一半。
一旦准备掏钱,视线必须从“它有多好”转向“现在的市场替这份好开出了什么价码”。
哪怕是同一家公司,未来十年的经营业绩一模一样,你在不同价格买进去,到手的投资回报也完全是两码事。买股票不是为过去颁奖,而是在买未来的赔率。
反推 SPGI 现在的估值,当前股价已经把两件事算得挺充分了:
- 核心业务继续保持绝对优势:该给的高确定性溢价,市场一分钱没少给;
- 传统数据席位平稳过渡:市场相信新数据消费模式能填平增长压力,不至于断崖式失速。
这意味着目前估值并不便宜。市场已经把它的“好”消化得很透,并没有留出因为恐慌砸出来的安全垫。
说白了,它再好,眼下的价格也已经透支了绝大部分确定性,稍有风吹草动就会面临估值杀。如果只看到“公司好”就闭眼冲进去,买在估值山顶的概率极大。
至于 AI 能带来多大的商业弹性,在当前股价里更像是一个看涨期权。它究竟会让高壁垒数据大放异彩,还是在接口重塑中压低利润率?现在的经营数据还给不出确定答案。如果我现在就因为看好 AI 赋予它重仓,本质上是用正股的真金白银,替一个未明朗的期权提前买单。
底盘已被充分计价,期权八字还没一撇。既然价格没给白捡便宜的机会,我就没有理由急着在当下把仓位打满。
03|好公司和好股票,本来就可以不同步
把“公司好不好”和“价格合不合适”放在一张坐标系里看,我们平时在市场上遇到的无非就是这四种处境:
| 公司基本面(Company) | 股票条件(Stock) | 我的操作习惯 |
|---|---|---|
| 底盘硬(强) | 价格已包含极高预期 | 公司持续跟踪,股票耐心等赔率 |
| 底盘硬(强) | 价格留下足够安全边际 | 两层同向,进入重点决策候选 |
| 走弱 / 有硬伤 | 看起来非常便宜 | 警惕“价值陷阱”,先查清为什么便宜 |
| 看不懂 | 价格波动极大 | 不在能力圈内,直接跳过 |
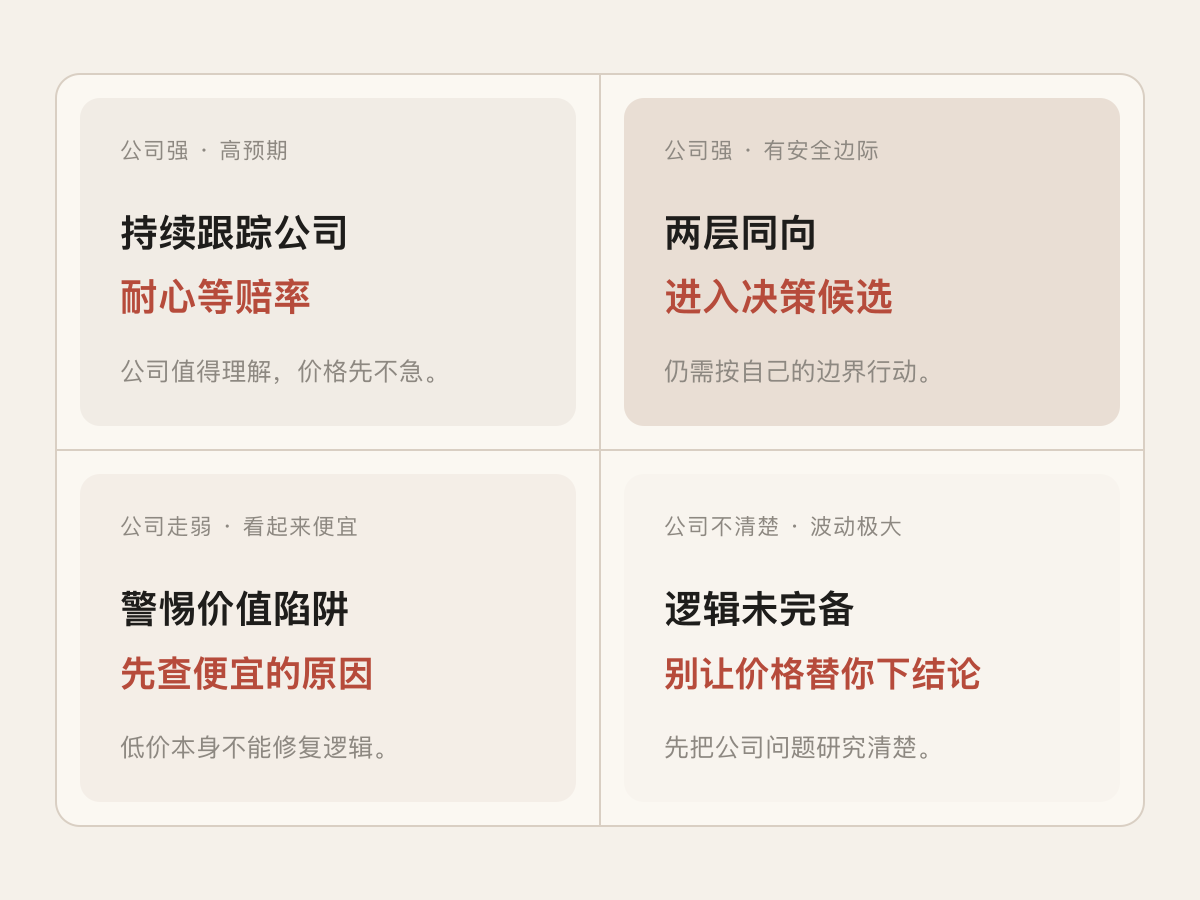
图注:公司判断和股票条件可以不同步;先把两层分别写清楚,再决定是否值得进入决策候选。
目前我对 SPGI 的判断卡在:公司很硬,但股票必须带条件看。
核心业务确实值得长期跟踪,但 AI 到底能带来多少实际利润增量,还需要接下来的财报去交卷。在迷雾散开之前,市场如果没把价格砸出足够舒服的安全垫,我就没有理由急着去扛未知的波动。
04|两层都理顺了,才轮到仓位这一关
两层都拆清楚后,落到执行上就是仓位管理。
我对 SPGI 的定位是长期的“底盘复利型资产”,AI 只是附赠的看涨期权。既然核心底盘在、但价格和期权兑现还存悬念,我的动作很简单:先买入一笔极轻的观察仓,绝不一次性打满。
这个动作背后就两个想法:第一,放一点仓位能让我更有体感地跟踪后续财报;第二,在没有见到更坚实的赔率前,我不愿用大钱去赌自己的推测一定灵验。
后续加不加仓?两层逻辑如果顺了、赔率给够了,这项资产才真正具备重仓的吸引力;反过来,如果未来发现客户流失、定价权被侵蚀,商业假设破产,就该果断离场认错。
这也是我自己一直在练习的纪律:先想清楚胜率与赔率(EV),再克制地决定下注多少(SIZE),并在进场时就把改判条件定好(EXIT)。 仓位管理的细节和组合层面的风险,后面我会单独写一篇展开聊,这里先不扯太远。
05|买入前,试着把两张纸拆开写
做完这次复盘后,我给自己定了个规矩:每次手痒想重仓一只股票前,先在备忘录里强制把这两栏分开写下来:
【公司层判断】
- 我看好这家公司,它未来到底靠什么持续赚钱、扩大优势?
- 出现什么具体的业务信号,就证明我的判断其实错了?
【股票层判断】
- 今天的买入价格,到底提前透支了市场多少乐观预期?
- 如果未来的经营只兑现了一半,我手里的赔率和安全边际还撑不撑得住?
如果第一张纸写不出来,跌再多也容易变成盲目抄底的借口;如果第二张纸算不清楚,“好公司”这三个字,往往就成了冲动重仓的遮羞布。
投资做久了越发觉得,买到好公司并不稀罕,真正稀缺的是在足够好的赔率下进场。
我们可以真诚地欣赏一家公司,同时冷酷地等待一个更合算的价位。好公司是所有研究的起点,但只有经过了价格与赔率的检验,它才配走进你的重仓组合。
下次看着一家好公司手痒想下单时,不妨先缓一缓,把这两件事分开掂量:
它未来凭什么继续变好?当前的价格,到底有没有给我留出足够的赔率和安全边际?
本文记录的是我的个人研究与决策框架,不构成投资建议。文中涉及标的仅作为个人复盘与方法论探讨,不代表任何买卖推荐;不披露精确成本、仓位、目标价或未执行交易指令。市场有风险,决策需独立,盈亏请自负。
订阅正EV实验
不定期更新关于设计、投资、德州与决策的文章。无喊单,无噪音。