持仓看起来很分散,风险可能仍在押同一件事
从“开超市”到精简核心,才发现分散不等于分散风险
很多投资者在打开自己的证券账户时,常会觉得很踏实。
因为持仓列表拉得很长,里面躺着十几只甚至更多的股票,横跨了芯片、服务器、光模块、电力设备,可能还顺手配置了几只行业 ETF。
直觉告诉我们:把鸡蛋分散放在这么多不同的篮子里,哪怕有一两只踩雷,总不至于伤筋动骨吧?
这种“充分分散”的表象,很容易让人产生一种安全感。
然而,一旦市场风向突变,或是宏观预期转冷——
这些看似来自不同细分领域的标的,很多时候跌幅和节奏却高度同步,并没有起到预想中的缓冲作用。不仅没有对冲掉波动,跌起来甚至比拿住一两只核心标的更让人手忙脚乱。
很多时候,我们以为的“分散”,其实只是把同一个隐性风险,拆成了很多个不同的股票代码。
不要把鸡蛋放在一个篮子里;但教科书少说了一句前提:这些篮子也不能放在同一辆卡车上。
01|你买的不是很多家公司,而是同一个风险敞口
我在研究 AI 相关投资时,也犯过完全一样的错误。
逻辑看起来很通畅:AI 是大趋势,算力不可或缺,传输是瓶颈,电力和散热也是硬门槛。为了不错过任何一个可能爆发的环节,我陆陆续续在账户里建了一大把标的:
有做芯片的,有做高速互联与光模块的,有做高带宽内存的,还有数据中心变压器与发电设备。
表面上看,持仓横跨了半导体、通信、硬件制造与公用事业,行业分类五花八门,极其“分散”。
但随后的几次市场回调,狠狠给我上了一课。
当大盘开始怀疑科技巨头的变现能力、宏观环境稍有风吹草动,这些股票几乎会像商量好了一样,一起掉头向下。
为什么?
因为顺着商业链条往上看,它们的利润来源其实都在同一个地方——微软、Meta、亚马逊、谷歌那几家超大规模云厂商的资本开支(Capex)。
- 巨头继续增加开支:全产业链共享红利,大家都吃饱;
- 巨头放缓资本开支:应用端商业化变现不及预期,整个产业链在同一个季度面临订单收缩。
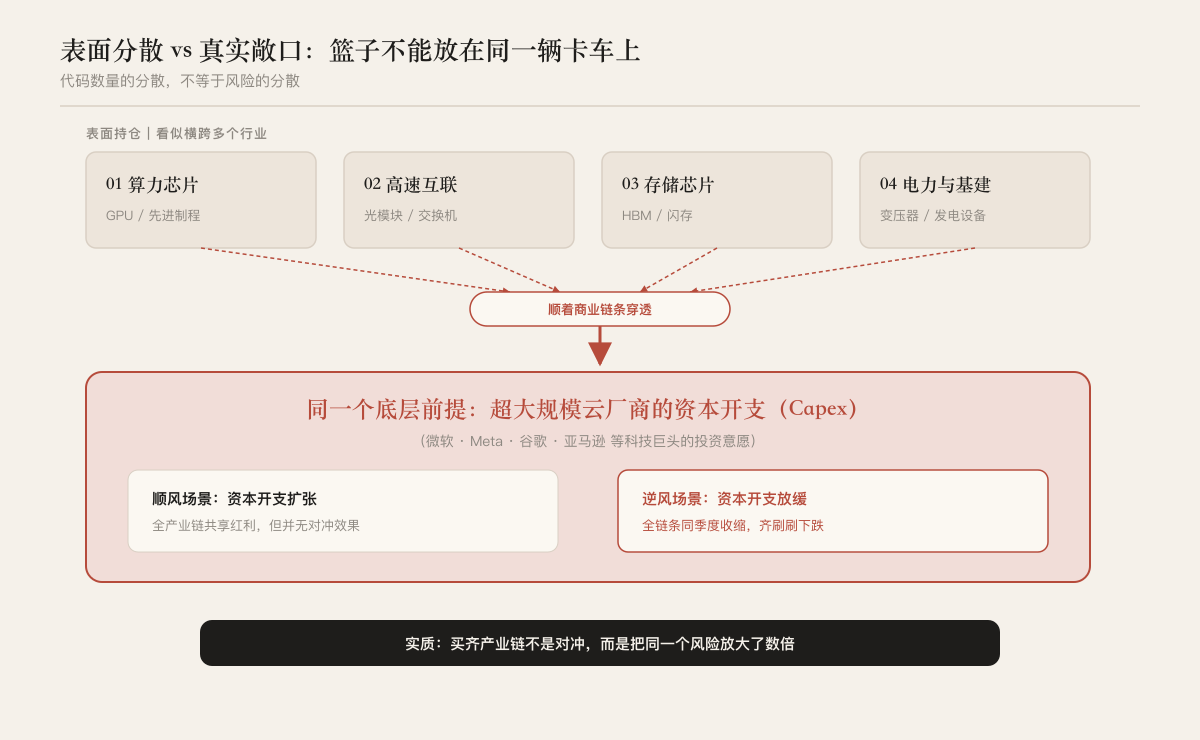
图注:表面上看持仓横跨多个行业,但在底层穿透后,它们共同依赖于同一个资本开支前提。
这不叫风险对冲。
这叫用很多个不同的代码,把对同一个底层假设的风险敞口,放大了数倍。
02|第二重惩罚:持仓越多,认知带宽越脆弱
如果只是相关性高,顶多是承担了单向的净值波动。
更致命的惩罚,在于个人投资者的管理带宽过载。
机构可以用数十人的专业研究团队来分散风险,每个人盯两三家公司,跟踪高频供应链数据。但普通人却只能用自己有限的精力和业余时间去管理持仓。
你以为是在分散风险,其实是在稀释原本就极其有限的注意力。
在投资里,你的精力上限,就是你的风险上限。
当账户里塞满十几个标的时,真实的日常体验很快就会崩塌:
-
1. 财报季疲于奔命
每个季度有十几份长篇财报要看,有十几场电话会议要听。你根本没有精力深究每家公司的应收账款周转天数和指引细节,最后往往只能扫一眼快讯上的营收和净利润数字。 -
2. 动态分歧无法判断
有的公司产品良率遇到问题,有的公司面临竞对降价,有的公司在电话会里语调迟疑。因为精力被摊得太薄,你很难分辨这究竟是短期噪音,还是护城河在被真正侵蚀。 -
3. 关键时刻本能“装死”
当暴风雨真正来临、需要决定止损还是补仓时,大脑由于处理不过来如此多缠绕的信息,会本能地陷入僵木状态。最后要么任由账户漂流,要么凭一时冲动在盘中乱点。
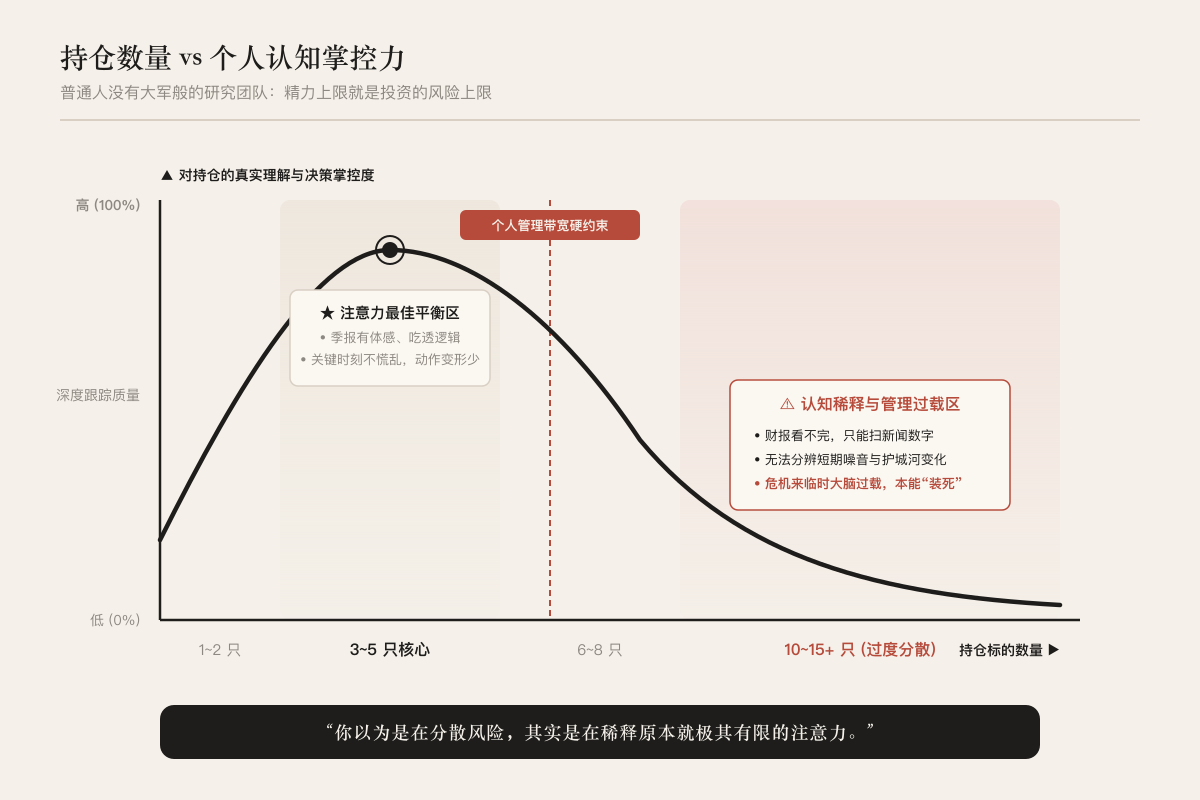
图注:个人投资者的管理带宽存在物理上限。超过跟踪能力后,数量分散带来的不是安全感,而是掌控力的断崖。
对于兼职投资的普通人而言,能真正穿透并持续跟踪的核心标的,物理上限往往就在 3~5 只。
持仓从几只增加到十几只,风险并没有减少;但你对持仓的真实掌控力,可能直接降为了零。
03|解法:从“伪分散”走向真正的抗脆弱
意识到这个问题后,我开始对自己的组合进行重构。
跳出“伪分散”的陷阱,核心不是继续去找更多看似冷门的股票,而是做好这三件事:
第一步:找出每只标的的“底层前提”
在把股票加进自选或买入前,不要只看业务简介,逼自己回答一个单选题:
“如果哪一个单一外部变量发生了逆转,这家公司的上涨逻辑就会立刻动摇?”
- 算力芯片、光模块、服务器:底层前提是“下游云厂商的资本开支增速”;
- 高估值 SaaS 软件:底层前提是“企业 IT 预算扩张与低利率环境”;
- 周期性制造与航运:底层前提是“全球贸易周转与运力供需错配”。
把你账户里的所有标的列在一张表上,把它们背后的底层前提写出来。你会惊讶地发现,很多平时觉得八竿子打不着的股票,背后依赖的其实是同一个前提。
第二步:“去二留一”的精简淘汰
如果发现有好几只股票背后依赖的是同一个底层前提,就必须启动“去二留一”:
只保留商业模式最纯粹、竞争壁垒最厚、管理层执行力最经得起考验的那一两只核心,把剩下的冗余果断砍掉。
你不需要同时持有行业老大、老二和老三来“覆盖整个赛道”。在同一条逻辑线上,老二老三在顺风期可能涨得稍快,但在逆风期往往跌得最深,还会平白霸占你宝贵的认知带宽。
把持仓收缩到自己能真正跟得清的少数核心标的,你的安全感不是来自数量,而是来自你对这几家公司的深刻理解。
第三步:用真正的无相关资产做防守
既然同一个投资主题内部很难做到真正分散,那面对不可预测的系统性风险,该靠什么防守?
答案往往不是去找更多复杂的衍生品,而是最朴素的东西:充足的现金及高确定性的流动性底垫。
当市场陷入极端情绪,所有的股票资产都会向同一个方向共振。这时候,唯一能提供反向拉力、让你在黑天鹅降临时睡得着觉的,是你手里充足的现金储备。
现金不仅提供了组合的抗震能力,更重要的是,它买下了你在危机时刻不被动斩仓的自由,以及在好公司跌出极佳赔率时能够出手的选择权。
04|交付:组合底层前提检查卡
建议你在今晚复盘时,打开自己的证券 App,用下面这张清单给自己的持仓做一次简单的透视:
| 持仓标的 | 核心底层前提 | 能否跟得动? | 动作建议 |
|---|---|---|---|
| 示例 A(某算力核心) | 云厂商 AI 资本开支持续超预期 | 清楚 | 重点跟踪季度指引,保留核心 |
| 示例 B(某配套硬件) | 云厂商 AI 资本开支持续超预期 | 勉强 | 逻辑重叠且精力不够,去二留一 |
| 示例 C(某公用事业) | 稳定降息周期与刚性现金分红 | 清楚 | 真正提供异质性对冲,保留 |
如果你自查后发现:
- 账户里超过一大半的持仓,其实都押在同一个底层前提上;
- 列表中有一半以上的公司,你已经很久没有看过它们的业务进展;
那么,不管你的 App 列表拉得有多长,你其实一直都在单挂一个巨大的宏观赌注。
写在最后
在上一篇聊 SPGI 时,我们讨论了“看懂一家公司”和“愿意买它的股票”是两个完全独立的决策。
这一篇,我们要把视角再往上推一层:
买入一只好股票,和把它放进你的投资组合,也是两个完全独立的决策。
单只股票再优秀,如果它只是给一个已经过载的底层前提再添一把柴,它在你的组合里就不是资产,而是隐患。
投资组合的成熟,从来不是看你在账户里收集了多少个代码。
而是看你在砍掉所有虚假的安全感之后,还能在不确定的市场里,保有几分真实的从容。
免责声明:本文仅为个人投资复盘与组合管理方法论探讨,不构成任何投资建议或标的推荐。文中所述产业链及商业场景均为分析模型,不涉及任何具体交易指引。市场有风险,投资需独立决策,盈亏自负。
订阅正EV实验
不定期更新关于设计、投资、德州与决策的文章。无喊单,无噪音。